पर्सनल लोन की जरूरत किसी भी समय पड़ सकती है, चाहे वह चिकित्सा खर्च, शिक्षा, घर के नवीनीकरण, यात्रा या किसी अन्य व्यक्तिगत आवश्यकता के लिए हो। आज के समय में पर्सनल लोन के लिए ऑनलाइन आवेदन करना काफी आसान हो गया है। हालांकि, लोन लेने से पहले केवल लोन राशि और ब्याज दर पर ध्यान देना पर्याप्त नहीं है। यह समझना भी जरूरी है कि चुनी गई लोन अवधि आपकी मासिक किस्त यानी ईएमआई को किस तरह प्रभावित करती है।
लोन की अवधि कम या अधिक रखने से ईएमआई की राशि और कुल ब्याज भुगतान में अंतर आता है। इस लेख में, हम पर्सनल लोन ईएमआई कैलकुलेटर की मदद से समझेंगे कि अलग-अलग अवधि चुनने पर ईएमआई कैसे बदलती है और लोन अवधि तय करते समय किन बातों का ध्यान रखना चाहिए।
पर्सनल लोन ईएमआई कैलकुलेटर क्या है?
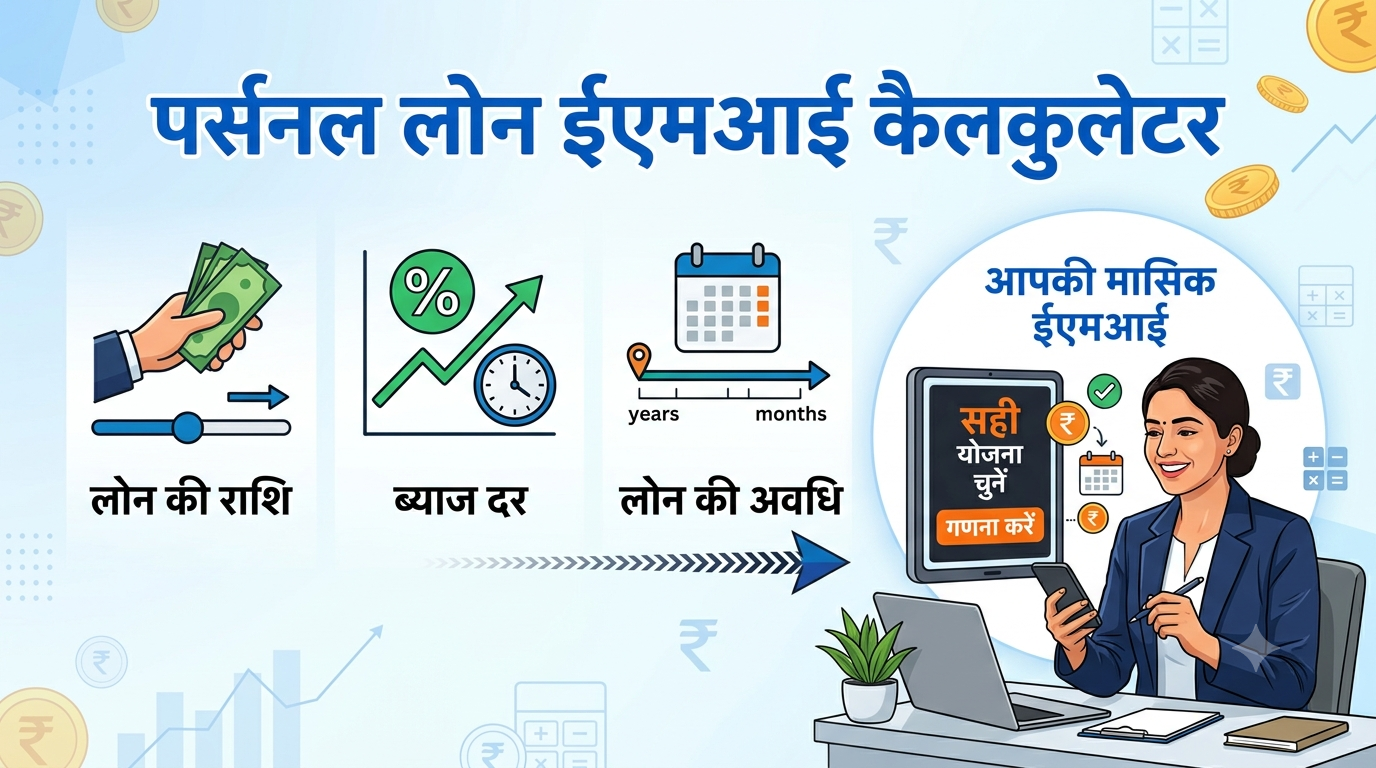
पर्सनल लोन ईएमआई कैलकुलेटर एक ऑनलाइन टूल है, जो लोन की राशि, ब्याज दर और लोन अवधि के आधार पर अनुमानित मासिक किस्त की गणना करने में मदद करता है। यह टूल लोन लेने से पहले अलग-अलग विकल्पों को समझने और उनकी तुलना करने में उपयोगी हो सकता है।
ईएमआई कैलकुलेटर की मदद से आप यह भी देख सकते हैं कि अवधि बढ़ाने या घटाने पर आपकी मासिक किस्त और कुल ब्याज भुगतान में कितना अंतर आ सकता है। इससे अपनी आय और मासिक बजट के अनुसार उचित लोन अवधि चुनना आसान हो जाता है।
ईएमआई कैलकुलेटर का उपयोग कैसे करें
ईएमआई कैलकुलेटर का उपयोग करना आसान है। आमतौर पर इसमें आपको निम्नलिखित जानकारी दर्ज करनी होती है:
लोन की राशि: वह राशि जो आप उधार लेना चाहते हैं।
ब्याज दर: लोन पर लागू वार्षिक ब्याज दर।
लोन की अवधि: वह समय जिसके भीतर आप लोन चुकाना चाहते हैं।
इन विवरणों को दर्ज करने के बाद कैलकुलेटर अनुमानित ईएमआई, कुल ब्याज और कुल भुगतान राशि दिखाता है। आप अलग-अलग अवधि डालकर परिणामों की तुलना कर सकते हैं और अपनी पुनर्भुगतान क्षमता के अनुसार विकल्प चुन सकते हैं।
अलग-अलग अवधि का प्रभाव
1. कम अवधि: उच्च ईएमआई
यदि आप कम अवधि का चुनाव करते हैं, तो लोन की मासिक ईएमआई आमतौर पर अधिक होती है। इसका कारण यह है कि लोन की मूल राशि और ब्याज को कम समय में चुकाना होता है। हालांकि, कम अवधि का एक प्रमुख लाभ यह है कि पूरी अवधि में भुगतान किया जाने वाला कुल ब्याज अपेक्षाकृत कम हो सकता है।
उदाहरण के लिए, यदि आपने ₹5,00,000 का लोन 10% की ब्याज दर पर 2 साल के लिए लिया है, तो आपकी मासिक ईएमआई लगभग ₹23,000 के आसपास हो सकती है।
उदाहरण:
लोन राशि: ₹5,00,000
ब्याज दर: 10%
अवधि: 2 वर्ष
ईएमआई: लगभग ₹23,000
इस तरह की अवधि उन लोगों के लिए उपयुक्त हो सकती है जिनकी मासिक आय पर्याप्त है और जो अधिक ईएमआई का भुगतान आसानी से कर सकते हैं।
2. लंबी अवधि: कम ईएमआई
यदि आप लंबी अवधि का चुनाव करते हैं, तो आपकी मासिक ईएमआई कम हो जाती है। इससे हर महीने लोन चुकाने का वित्तीय दबाव कम हो सकता है। हालांकि, लंबी अवधि में ब्याज अधिक समय तक लागू होने के कारण कुल ब्याज भुगतान बढ़ सकता है।
उदाहरण के लिए, यदि वही ₹5,00,000 का लोन 10% की ब्याज दर पर 5 साल के लिए लिया जाए, तो ईएमआई लगभग ₹10,600 के आसपास हो सकती है।
उदाहरण:
लोन राशि: ₹5,00,000
ब्याज दर: 10%
अवधि: 5 वर्ष
ईएमआई: लगभग ₹10,600
इस विकल्प से मासिक बजट को संभालना आसान हो सकता है, लेकिन पूरी अवधि में कुल ब्याज अधिक हो सकता है। इसलिए केवल कम ईएमआई देखकर लंबी अवधि का चुनाव नहीं करना चाहिए।
पर्सनल लोन अनुमोदन का समय
लोन लेने का निर्णय करते समय अनुमोदन की प्रक्रिया भी महत्वपूर्ण होती है। पर्सनल लोन की अनुमोदन प्रक्रिया कई मामलों में ऑनलाइन होने के कारण सरल और तेज हो सकती है। हालांकि, पर्सनल लोन अनुमोदन का समय आवेदक के क्रेडिट स्कोर, आय, दस्तावेजों की सम्पूर्णता, पात्रता और संबंधित बैंक या वित्तीय संस्था की नीतियों जैसे विभिन्न कारकों पर निर्भर करता है।
यदि आवेदन में आवश्यक जानकारी और दस्तावेज सही तरीके से उपलब्ध हैं, तो प्रक्रिया को पूरा करने में कम समय लग सकता है। इसलिए आवेदन करने से पहले सभी जरूरी दस्तावेज तैयार रखना उपयोगी हो सकता है।
विभिन्न कर्जदारों के लिए विभिन्न ईएमआई
हर व्यक्ति की आय, वित्तीय स्थिति, क्रेडिट स्कोर और मौजूदा वित्तीय जिम्मेदारियां अलग होती हैं। इसलिए एक ही लोन राशि के लिए भी अलग-अलग व्यक्तियों की लोन पेशकश या ब्याज दर अलग हो सकती है।
अच्छा क्रेडिट स्कोर और स्थिर आय होने पर अनुकूल ब्याज दर मिलने की संभावना हो सकती है। हालांकि, ईएमआई तय करते समय केवल ब्याज दर ही नहीं, बल्कि अपनी मासिक आय, मौजूदा ईएमआई और अन्य खर्चों को भी ध्यान में रखना चाहिए।
पर्सनल लोन का चयन सही से करें
अगर आप पर्सनल लोन लेने का विचार कर रहे हैं, तो लोन लेने से पहले कुछ महत्वपूर्ण बातों पर ध्यान देना आवश्यक है:
ब्याज दर की तुलना: विभिन्न बैंकों और वित्तीय संस्थानों द्वारा दी जाने वाली ब्याज दरों की तुलना करें।
ईएमआई की योजना: अपनी मासिक आय और नियमित खर्चों को ध्यान में रखते हुए ऐसी ईएमआई चुनें जिसे समय पर चुकाया जा सके।
अन्य शुल्क: प्रोसेसिंग शुल्क, अन्य लागू शुल्क और लोन से जुड़ी शर्तों को ध्यान से समझें।
लोन अवधि: कम ईएमआई के लिए केवल लंबी अवधि चुनने के बजाय कुल ब्याज भुगतान को भी ध्यान में रखें।
ईएमआई को कैसे प्रबंधित करें
ईएमआई का सही प्रबंधन आपकी वित्तीय योजना को बेहतर बनाए रखने में मदद कर सकता है। इसके लिए कुछ बातों का ध्यान रखा जा सकता है:
बजट बनाएं: अपनी मासिक आय और खर्चों का विस्तृत बजट तैयार करें और ईएमआई को उसमें शामिल करें।
आपातकालीन फंड: अप्रत्याशित वित्तीय जरूरतों को पूरा करने के लिए आपातकालीन फंड बनाए रखें।
समय पर भुगतान करें: ईएमआई का भुगतान निर्धारित तारीख पर करें, ताकि भुगतान में देरी से बचा जा सके और आपके क्रेडिट इतिहास पर नकारात्मक प्रभाव न पड़े।
अतिरिक्त कर्ज से बचें: मौजूदा ईएमआई का प्रबंधन करने में कठिनाई हो तो अनावश्यक रूप से नया कर्ज लेने से बचना बेहतर है।
निष्कर्ष
पर्सनल लोन ईएमआई कैलकुलेटर का उपयोग करके आप आसानी से समझ सकते हैं कि लोन की अवधि बदलने पर आपकी मासिक किस्त और कुल ब्याज भुगतान किस तरह प्रभावित हो सकता है। कम अवधि चुनने पर ईएमआई अधिक हो सकती है, लेकिन कुल ब्याज कम हो सकता है। दूसरी ओर, लंबी अवधि चुनने पर ईएमआई कम हो सकती है, लेकिन कुल ब्याज अधिक हो सकता है।
इसलिए, पर्सनल लोन लेते समय ऐसी अवधि चुनना महत्वपूर्ण है जो आपकी मासिक आय, खर्चों और पुनर्भुगतान क्षमता के अनुरूप हो। ईएमआई कैलकुलेटर की मदद से अलग-अलग अवधि के विकल्पों की तुलना करके आप अपने बजट के लिए अधिक उपयुक्त विकल्प चुन सकते हैं और अपने वित्तीय लक्ष्यों के अनुसार बेहतर निर्णय ले सकते हैं।